芬兰·欧洲·野生捕捞
芬兰:淀粉马铃薯种植面积跃升至6,571公顷,总种植面积回升至20,000万公顷以上
如今推动芬兰马铃薯种植面积增长的,是工业淀粉的需求,而不是食用马铃薯。

的解决方案
如今推动芬兰马铃薯种植面积增长的,是工业淀粉的需求,而不是食用马铃薯。
阿曼一家新的薯片厂为海湾地区带来了薯片级土豆和加工设备的买家。
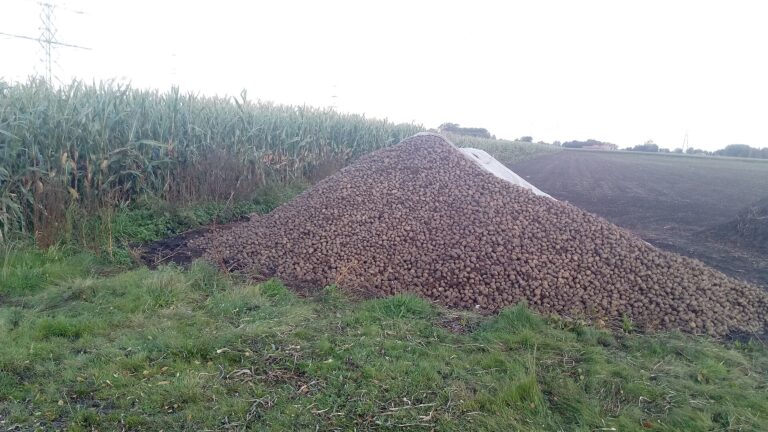
小块茎降低了每吨薯块的价值,而收获量不足仍然压低了价格。
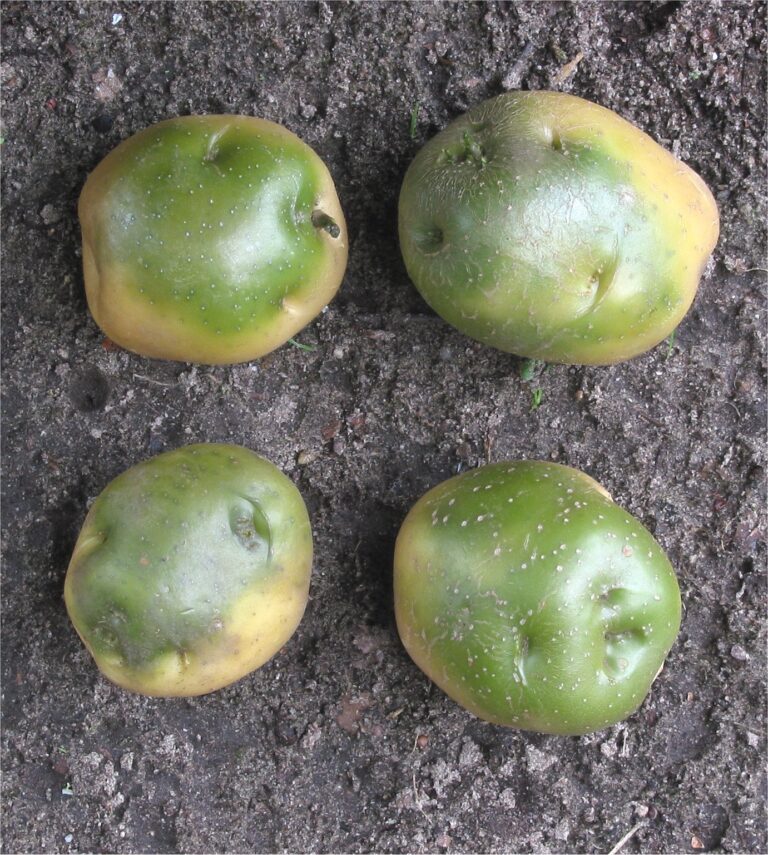
商店和店铺里的光照会使原本可以出售的土豆变成废料,并可能使毒素超过安全标准。
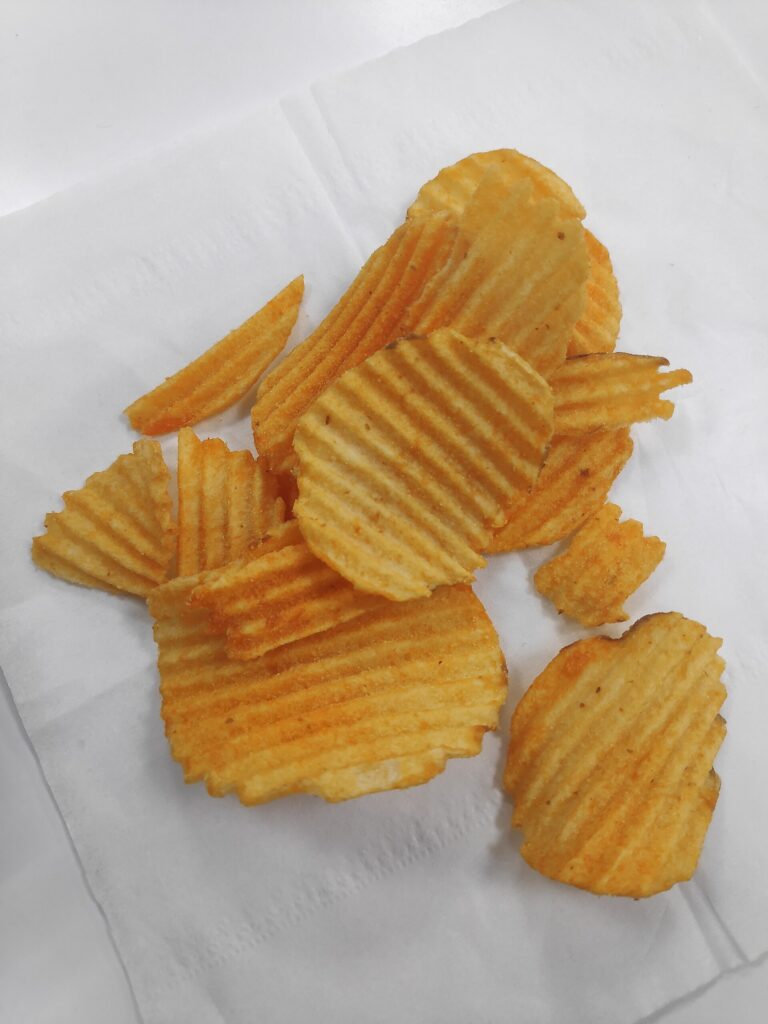
储存温度决定了每个加工批次产品的糖分含量、油炸颜色和丙烯酰胺风险。
买家会要求提供产品碳排放数据,而马铃薯的能源、石油和冷链运输决定了其碳足迹的大部分。
加拿大薯条的供应现在依赖于西部省份,而不是传统的马铃薯岛。
哥伦比亚最大的工业马铃薯买家正在扩张,这可能会影响对种植户的合同需求。
比利时加工商利用多余的马铃薯种植面积扩大种植规模,但当价格下跌时,这些土地面积可能会迅速减少。
瑞典南部淀粉马铃薯的种植推动了数十年来马铃薯种植面积的首次增长。
法国出口生土豆,然后回购薯条,因此其他国家创造了附加值。
展示了波兰一家木片合同农场如今需要的存储、灌溉和机械设备。
供应充足的参考市场预示着种植户、种子销售商和淀粉买家的价格将趋于温和。
二氧化碳加上微量乙烯会使薯条颜色变深,因此储存中的气体含量决定了加工农作物的价值。
尽管全国马铃薯产量不高,但薯片种植户2027年的合同金额却有所减少。
米纳斯吉拉斯州的几个大型农场现在左右着整个巴西市场的供应和价格。
丹麦的例子表明,淀粉和工业需求如何在二十年内使该国的马铃薯产量翻一番。
丹麦淀粉供应看起来接近正常水平,而西北欧大部分地区的马铃薯产量则有所下降。
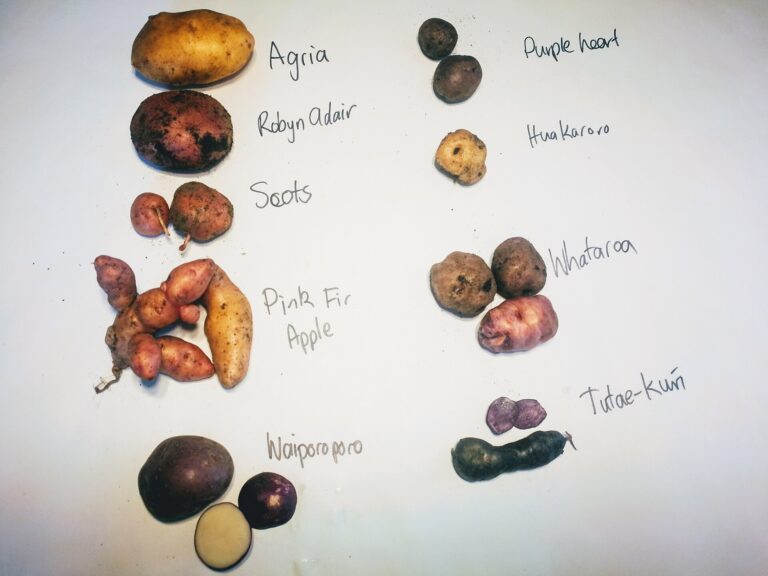
以加工为主的农作物在经历了歉收之后,又面临着厄尔尼诺现象可能导致的干旱夏季。
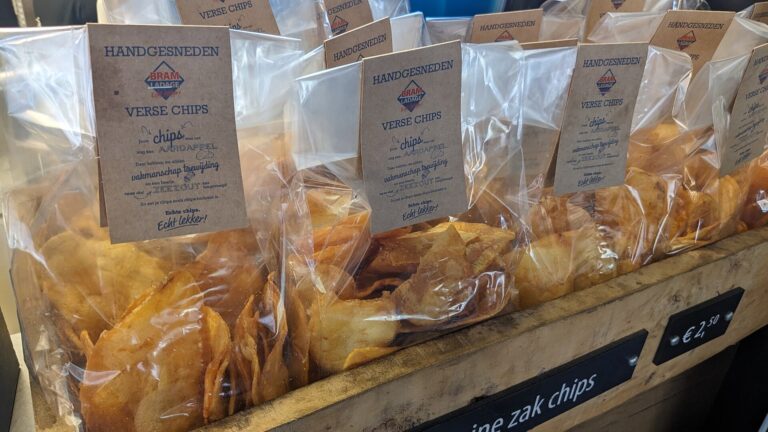
固体含量决定合同的接受程度和价格,而许多因素都掌握在种植者手中。
美国炸薯条加工厂占用了更多份额的产量减少的农作物,导致新鲜食材供应紧张。
巴塔哥尼亚当地产的土豆和鲜切加工可以降低运输成本。
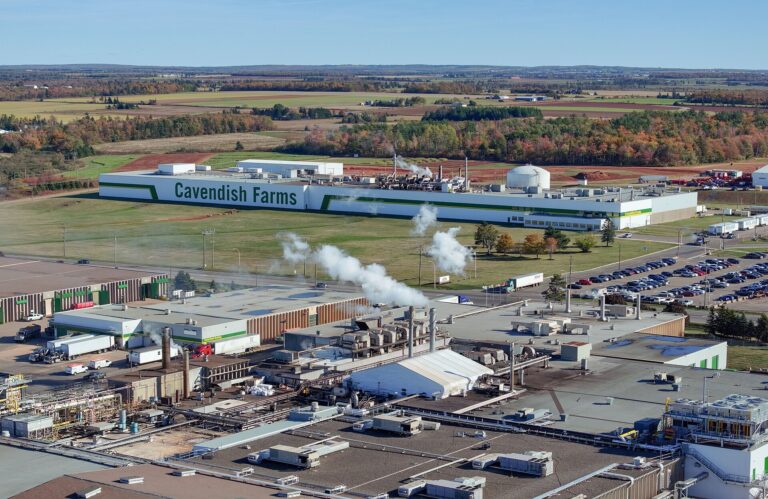
荷兰薯条加工厂依靠老季库存撑到了八月份,但年产量持续下降。
淀粉种植者获得丰厚的溢价,而薯条和食用土豆的价格却在上涨。
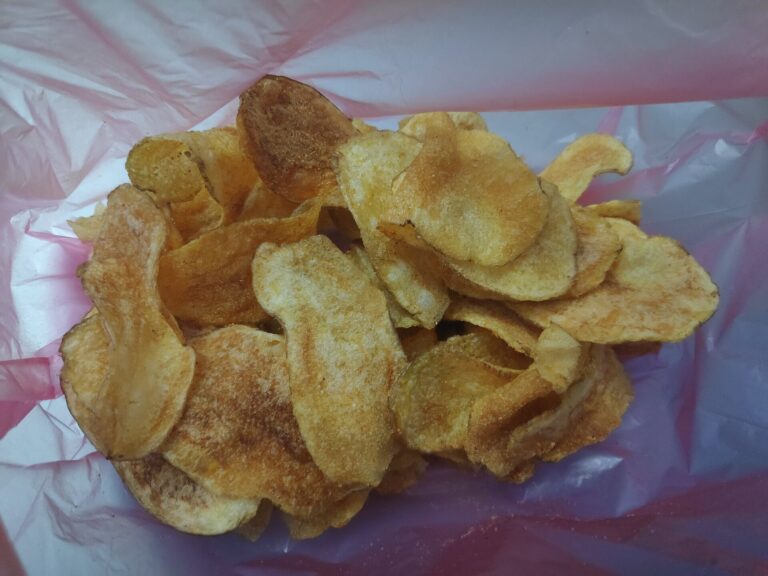
零售包装定价表明,薯片价格中只有极少部分最终到达马铃薯种植户手中。
目前,创纪录的农作物产量超过了需求、储存和加工能力,因此,产量每增加一个百分点,价格就会下降。
一个地区种植了五分之四的作物,而加工商却不得不进口以满足不断增长的需求。
印度、中国和肯尼亚炸薯条加工行业的领导人在2026年世界炸薯条加工大会上齐聚一堂。
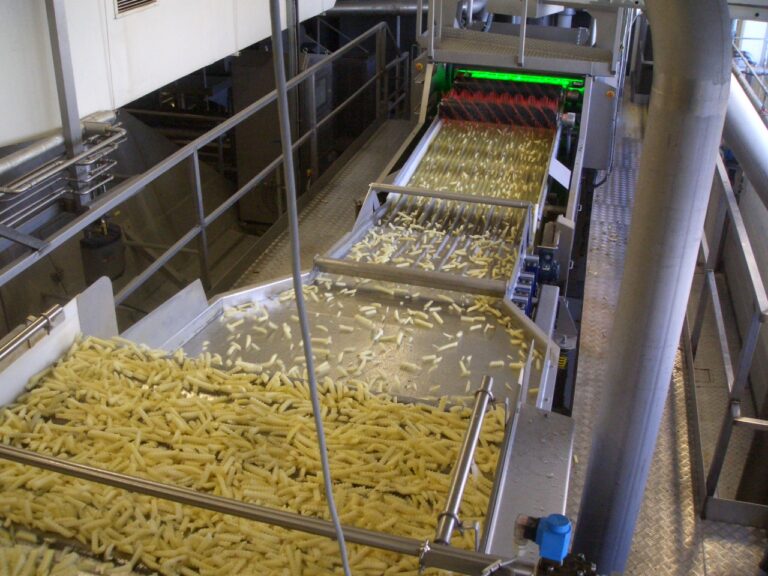
由于亚洲土豆供应价格更低,薯条贸易额创下历史新高,而欧洲和美国却要为土豆支付更高的价格。
加拿大的炸薯条出口正逐渐从美国转向墨西哥和墨西哥湾沿岸地区。
符合薯片固体含量、糖分含量和储存条件等规格要求的马铃薯品种很少,这限制了供应和合同选择。
早期膨大期的高温和干旱会导致薯条在收获数周后仍无法通过颜色测试。
智利依赖欧洲和阿根廷的薯条,而国内新鲜土豆的价格已经翻了一番多。
如果欧盟将丙烯酰胺基准值改为最高限值,那么对原马铃薯糖分的控制将成为强制性措施。
一家拥有50年历史的土豆包装厂在收获季中途倒塌,导致当地种植户失去了买家。
全球最大的冷冻薯条出口国面临着自2018年以来最低的马铃薯产量和紧张的原材料供应。
低产量和更便宜的合同让荷兰种植户雪上加霜,而马铃薯产量却在减少。
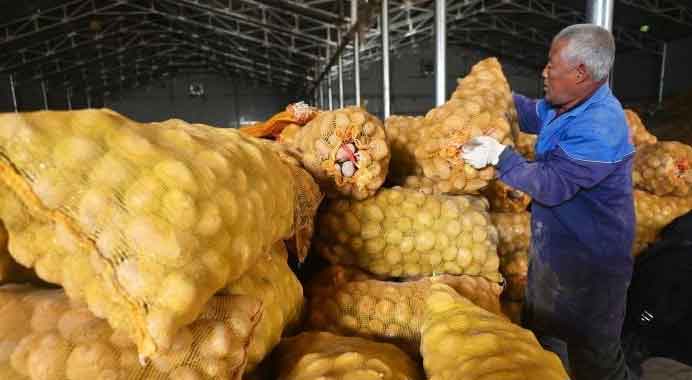
定西土豆产业链产值达280亿元人民币,威宁土豆产量逼近3万吨。
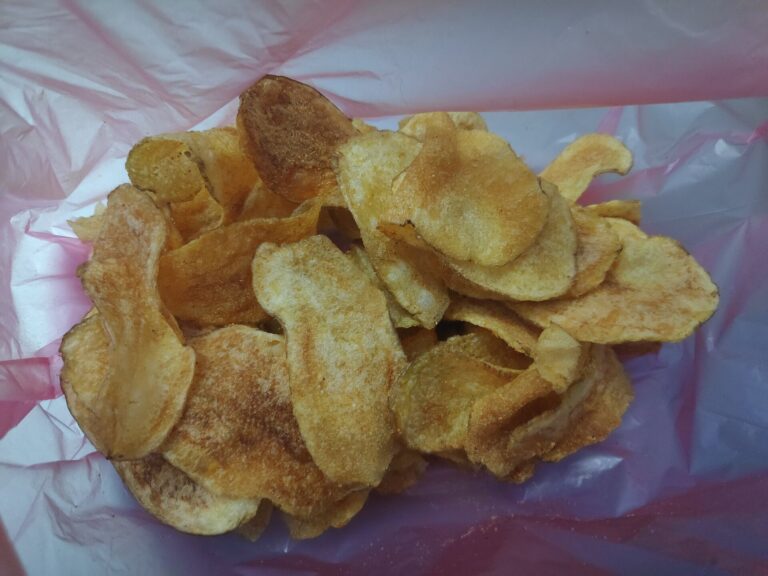
薯片销量增长意味着加工用土豆的需求增加,种植户也能获得更稳定的合同。
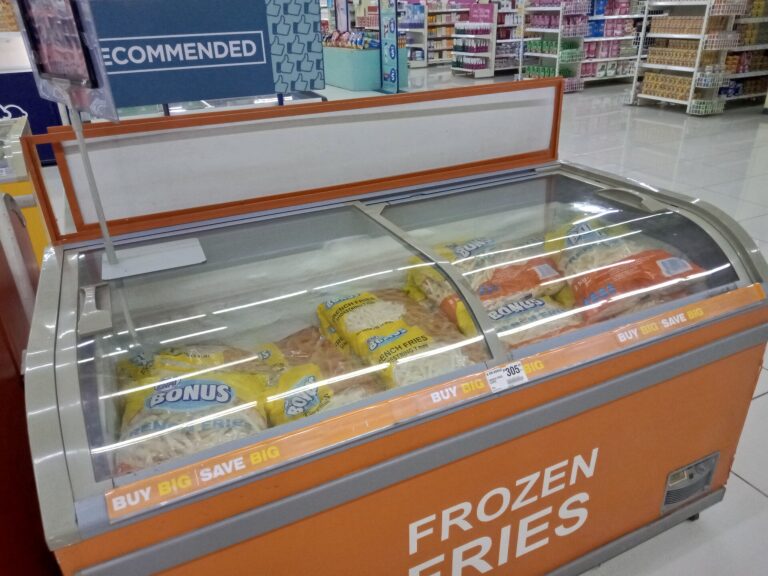
埃及正从新鲜土豆出口国转型为冷冻薯条市场的真正竞争者
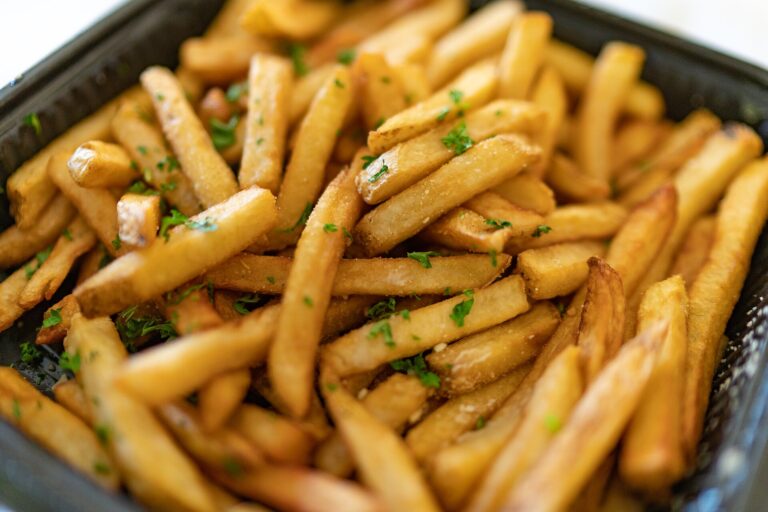
中国冷冻薯条出口份额不断扩大,给竞争对手出口商带来价格压力。
中国北方淀粉库存充足,淀粉土豆价格低廉,挤压了工厂利润和农民收入。
按大小分拣可以让种植者出售农作物的各个部分,从鲜食市场到淀粉市场。
降低最小尺寸要求可以让更多受旱灾影响的农作物在本季进入薯条加工市场。
岛上土豆产量减少意味着这家薯片生产商必须从瑞典和丹麦购买更多土豆。
哈萨克斯坦开始实行薯片合同种植,买家在种植前就已经确定。
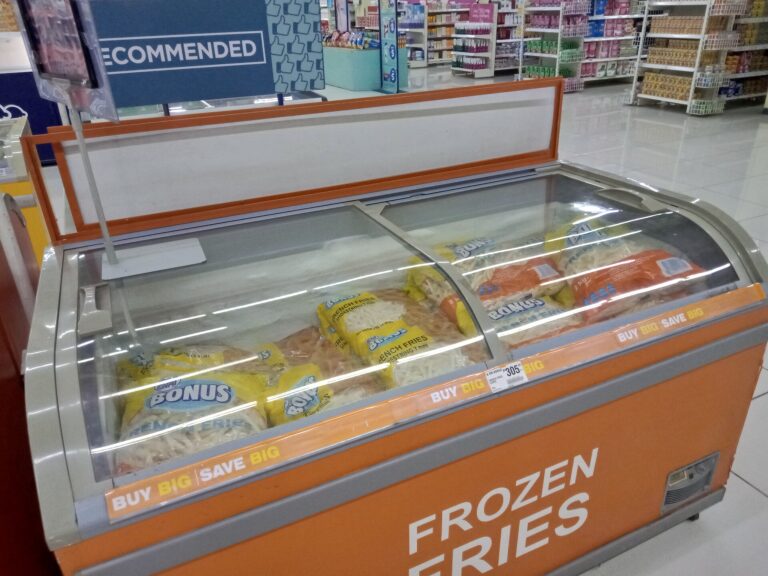
Discovery频道接下来将测试北美四大薯条生产商如何共享市场数据。
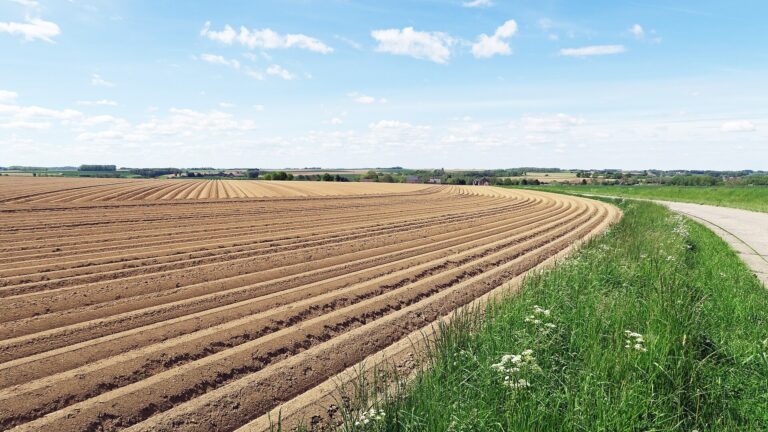
一半的种植面积只种植一种作物,这使得比利时种植户和炸薯条生产商面临同样的干旱风险。
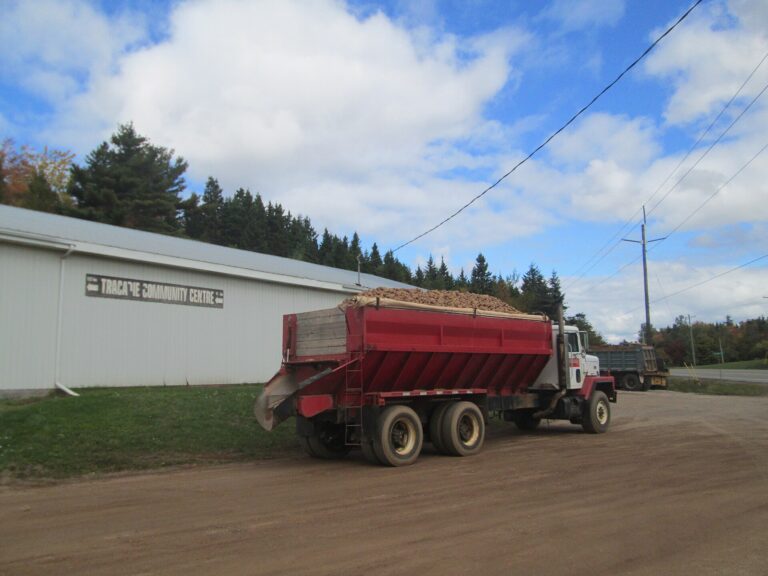
本季首个马铃薯价格将显示干旱对比利时马铃薯价格的影响程度。
一位欧洲育种家展示了吉尔吉斯斯坦的脆皮作物田,这表明对加工种子存在真正的需求。