今年的快照显示,整个欧洲的咸味零食行业继续保持稳健的表现。 面对强大的外部因素的组合,这一壮举尤其令人印象深刻,这些因素正在给所有业务部门带来巨大挑战。
欧洲封锁的黑暗日子已经过去,但 COVID-19 背后新出现的病毒变种确保大流行继续蔓延。 与此同时,经济的重新开放使行业面临供应链困境和物流问题。 当乌克兰战争爆发时,这些影响仍然存在,使一切变得更糟。 现在俄罗斯的行动和由此产生的制裁正在扼杀食品商品和农用化学品的供应,人们担心制裁可能会引发俄罗斯对欧洲能源供应的报复行动。
结果是通胀飙升和极度不确定的商业环境。
“我们都对俄罗斯对乌克兰的残酷袭击感到不知所措,我们的行业仍在应对小麦,尤其是向日葵油难以获得的后果。 我们一直在与 FoodDrinkEurope 和欧盟委员会合作,让我们的成员在使用其他油以及产品标签等相关问题上具有最大的灵活性,”ESA 总干事 Sebastian Emig 说。
“我们还对欧空局的重点领域进行了内部评估,以了解战争或现有或即将出台的欧盟法规可能带来的其他潜在挑战。 我们的目标是让会员的业务做好准备。”
这是一个令人沮丧的背景图片,但有弹性的咸味零食制造商一直在为消费者和企业提供这一切。
头条数据
Euromonitor International 的西欧咸味零食总销售额数据从 29,926.8 年的 2021 亿欧元上升到 32,663.8 年底的预期 2022 亿欧元。这是非常健康的 9% 增长。 东欧市场从 6,663.8 年的 2021 亿欧元增长到今年预计的 7,310.4 亿欧元。 这几乎是 10%。
人均消费量也分为两半,今年西欧人的零食价值为 64.2 欧元(高于 58.9 年的 2021 欧元),而东欧人的消费则为 22.8 欧元(去年为 20.7 欧元)。 相比之下,24.0 年的全球平均水平为 2022 欧元。
欧睿近期发布的咸味零食“护照”报告首先以西欧更大的市场为先,称:“随着更多消费场合的转移,整个地区以及大多数国家的零售价值在 2020 年实现了强劲增长由于封锁和在家工作/学习而进入人们的家中。 虽然增长在 2021 年显着放缓,但仍然是积极的,一年前的一些变化持续到新的一年。”
“未来几年,咸味零食将继续录得正增长,并随着预测期的推进而变得更加强劲。 坚果、种子和什锦干果将推动实际销售增长,而蔬菜、豆类和面包片将继续成为最具活力的类别,2021-2026 年期间,西欧的健康问题仍将是最突出的问题。”
同样,Euromonitor 将东欧的表现总结如下:“尽管东欧国家在 2020 年和 2021 年都因 COVID-19 大流行而遭受重大破坏,但销售额总体上继续保持正增长。 虽然由于出行限制,一些冲动或移动销售可能会丢失,但这个市场上的产品代表了负担得起的零食,在许多情况下,居家隔离实际上有助于促进销售。” 分析师预测,至少到 2026 年,东欧的市场将出现正增长。
或许值得一提的是,欧睿的预测是在今年年初乌克兰战争之前做出的。
大流行性宿醉
Griffith Foods 的市场情报专家 Alex Skidmore 说:“就社会转变而言,COVID 在很大程度上是我们的二战时刻。” 格里菲斯最近对欧洲消费者对零食和健康饮食的态度进行了一项调查。 “现在我们有了更多的焦虑——失业、经济衰退、社会孤立、封锁——这些都导致了对零食的需求。” 研究人员发现,所有这些焦虑的消费者希望从零食中得到什么,在不同年龄组之间略有不同。 虽然 Z 世代说他们正在寻找分散注意力的东西,但千禧一代和年长群体却渴望舒适。
无论人们希望在零食包的底部找到什么,由于家庭消费,大流行导致 2020 年的销售额激增。 随着封锁的放松,增长随后回落并在 2021 年稳定在较低水平。 去年几乎所有欧洲国家都继续经历一些价值增长,尽管这部分是由于投入成本和通货膨胀开始攀升导致价格上涨。 因此,销售量的情况更加复杂。
IRI 利用其研究对一些主要欧洲市场的销售价值进行了细分。 以当地货币计算,意大利在 11 年经历了 2020% 的增长,去年回落至 9%。 德国占 8% 和 5%,英国占 5% 和 1%,希腊占 2% 和 0.8%,西班牙占 2% 和 0.4%。 与此同时,荷兰去年贬值-2%。
“咸味零食在 2021 年在许多国家实现了增长,部分原因是混合工作模式,并且在家庭场合有所增加。 尽管不同国家对咸味零食的定义通常略有不同,但显而易见的一件事是,除了几个国家外,许多国家都出现了积极的增长,”IRI 执行副总裁 Sally Lyons 'Wyatt 说。
根据 Allied Market Research 的数据,6.5 年全球低热量零食行业的收入为 2020 亿欧元,去年为 20.5 亿欧元。”
凯度消费者指数部门全球业务发展总监哈维尔桑切斯表示,户外 (OOH) 消费自 2020 年以来仍未完全恢复,为进一步增长留有空间。 在经历了 2020 年户外广告暴跌、2021 年封锁后反弹之后,1 年第一季度整体咸味零食与两年前相比增长了 2022%,但这主要归功于- 家庭消费,而户外广告仍下降 4%。
其他分析师也发现了类似的模式,家庭快速增长放缓,户外媒体逐渐复苏。 例如,在英国,英敏特发现 56% 的消费者表示,到 2021 年,自大流行以来,他们的零食摄入量增加了。 虽然 88% 的人表示他们在过去两周内在家中吃过零食,但只有 44% 的人在工作或学习场所吃过零食,14% 的人在通勤时吃过零食,9% 的人在其他户外场所吃过零食。
“COVID-19 对外卖市场产生了负面影响。 然而,随着我们朝着‘下一个常态’迈进,边走边吃将再次变得重要,”英敏特研究分析师 Olivia Placzek 说。
有一种共识是,COVID-19 让欧洲人对更适合你 (BFY) 的零食表现出更大的兴趣。 英敏特的消费者研究再次证实了这一点,55% 的德国零食商表示他们主要尝试选择健康零食,48% 的人发现他们最喜欢的零食的更健康版本特别有吸引力。
“消费者对清洁标签产品的偏好、高蛋白零食的流行和植物性饮食可能是当今最具影响力的 [BFY 趋势]。 今天,消费者继续寻找更健康的零食替代品,这些替代品由更多天然成分制成,含有更少的人造成分、更少的糖和更少的钠。 这尤其是因为大多数人在大流行期间都过着久坐不动的生活方式,并且他们意识到如果受到其他疾病(例如 COVID-19)的影响,各种慢性疾病可能会降低他们的生存机会,这使人们更加关注他们饮食的营养成分,”Williams&Marshall Strategy 分析师总经理 Petar Reshovski 说。
“不仅在欧洲,而且在世界范围内,消费者正在从传统的零食产品转向高蛋白/低糖的替代品。 这在经常感到时间紧迫的年轻一代中尤为明显。”
“人们使用零食的方式也在发生变化,年轻消费者更有可能使用更健康的零食作为代餐。 “由于时间紧迫,高蛋白零食越来越被认为是合适的代餐食品。
此外,就消费者的饮食习惯而言,时段之间的界限正在变得模糊,他们正在从全尺寸膳食转向更频繁的中午零食,”Reshovski 说。
大多数欧洲市场的情况类似,但东西方之间仍然存在一些差异,这可能是负担能力的结果。 因此,例如,有机零食在西方市场的特色更为强烈。
Euromonitor 最近的报告支持这一观点,即东欧人对更健康的零食越来越感兴趣,只要他们的消费能力支持它:东欧的零食……一方面,人们可能不愿意吃一些产品,例如薯片,因为它们的脂肪和盐含量很高,特别是超重或肥胖可能会加剧病毒对患有以下疾病的人的影响合同 COVID-19。 另一方面,这可能会导致他们在同一市场中选择更健康的产品,例如坚果和种子、蔬菜和豆类薯片或爆米花,或者转向市场上越来越多的现有产品的一些有趣的新的更健康版本,例如,减少盐或脂肪含量,在生产过程中烘烤而不是油炸,或使用天然成分制成。”
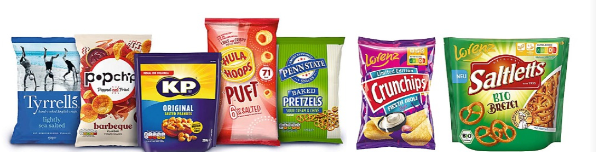
'上图:KP Snacks 估计,到英国的 HFSS 立法出台时,超过 200 个 SKU 和四分之一的产品组合将是非 HFSS。
2028 年,Lorenz 成为第一家在其包装上应用 Nutri-Score 的德国零食制造商,从 Saltletts pretzels、Rohscheiben 薯片和 Erdnusslocken 花生翻炒开始。
下图:Walkers 表示,到 2025 年,一半的零食销售将来自非 HFSS 产品或热量不超过 100 卡路里的产品。
Griffith 的研究表明,只要不影响口味,消费者都愿意为更健康的零食支付额外费用。 75% 的受访者表示他们对更健康的薯片感兴趣,17% 的人愿意支付更高的价格。 爆米花显示,椒盐卷饼的数字分别为 66% 和 15%,64% 和 14% 和 63% 的人对更健康的玉米饼感兴趣,14% 的人愿意支付额外费用。 “从中得出的关键结论是,将健康和口味结合起来将推动增长,”斯基德莫尔说。
事实上,超过 95% 的受访消费者在某种程度上渴望健康饮食,但 BFY 零食对不同的人意味着不同的东西,重点转移到满足人们的具体关注点。 例如,格里菲斯发现 16% 的人正在寻找零食来支持他们的心理健康,25% 的人想要产品来支持他们的体重管理目标,30% 的人想要从他们的零食中获得能量。
“该公司还发现了不同国家市场之间的差异。
“法国消费者追求减脂和纯天然,”斯基德莫尔说。 “这一切都是为了消除、减少或消除。 相比之下,西班牙非常注重额外的好处——更多的纤维、更多的蛋白质。 这与西班牙的饮食文化大体一致。 德国是另一个有趣的国家:德国非常倾向于可持续发展。”
Griffith 调查的另一个要点是,近三分之二 (64%) 的消费者在选择零食时已经以包装上的营养信息为指导,而更高比例的消费者则在寻找 Nutri-Score C 或同等产品。 这很好地引出了 BFY 发展的另一个重要驱动力——监管。
监管机构变动
“在过去十年中,领先的国际组织和政府一直致力于发展更健康的环境并支持政策措施,以在欧洲实现更好的健康。 因此,该地区各国正在努力解决欧洲食品和饮料中的大量脂肪、糖和盐的问题,这并不奇怪,”Reshovski 说。
“在 2022 年初,世界卫生组织宣布启动一项名为“减少糖和卡路里网络”的新举措,以在整个世卫组织欧洲区域推广更健康的饮食......同时,英国政府出台了新的立法,以限制推广HFSS 产品的数量和位置,包括英国的在线和实体店。”
HFSS 措施预计将于 XNUMX 月生效,但对英国通胀的担忧已导致政府暂时按下暂停键。 即便如此,限制增加的幽灵已经让市场领导者开始在英国开展密集的 NPD 和重新制定计划。
在欧盟,最紧迫的问题是计划实施统一的包装正面 (FOP) 营养标签和营养概况。
“在欧盟从农场到餐桌的战略框架内,欧盟委员会现在还计划在 2022 年底之前提交一份关于统一的强制性包装前营养标签计划和设置营养成分以限制推广高盐、高糖和/或高脂肪的食物。 营养成分的设置可以保证对消费者的高水平保护,因为它将引入脂肪、盐和糖的阈值,超过该阈值的产品将不允许使用健康或营养声明,”Reshovski 说。
同样,这导致了一系列的开发工作,这一次的目的是提供能够在最终采用的任何方案中获得高分的产品。 Nutri-Score 是一个强有力的竞争者,但它面临来自某些方面的强烈批评,其采用绝不是定局。
“总体而言,从中期来看,预计休闲食品将受到该地区各国政府正在制定的更多政策措施的实施的影响,”Reshovski 说。
可持续发展故事
虽然可持续发展与 BFY 没有直接关系,但“对我更好,对地球更好”的态度经常看到这两种消费者态度齐头并进,尤其是在年轻消费者中。 根据 Placzek 的说法,有机食品就是一个很好的例子:“有机食品被认为比传统产品更健康、更安全。 每当出现食物恐慌或健康恐慌时,消费者都会寻求疾病预防和改善营养。 除了优质的主观因素外,消费者还将关注有机生产者对其当地环境、国民经济和地球健康的影响。”
在法国,46% 的有机购物者购买产品是因为他们认为它们对环境更好,而波兰 44% 的有机购物者出于健康原因选择有机产品,23% 的德国粉丝将有机产品等同于高食品安全性,发现英敏特。
“可持续发展趋势跨越了零食的各个领域,”Lyons Wyatt 证实。 “在德国,它可能是公平贸易、无奴隶、无童工、可追溯的起源或与购买相关的植树。 在英国,公平贸易产品价值的增长超过了食品杂货,我们还看到 100% 无奴隶的主张也在呈上升趋势。”

或到 2025 年可生物降解。
“在包装方面,我们看到越来越多地使用替代材料,例如高阻隔可堆肥材料和纸张。”
快乐原则
因此,消费者被具有可持续性证书的 BFY 产品所吸引,但这并不能回答最重要的问题:人们为什么要使用咸味零食? Placzek 强调英敏特的研究表明,在德国消费者中最流行的原因是“善待自己”,45% 的受访者提到了这一点。 紧随其后的是“满足渴望”和“满足饥饿”的 39%。
换句话说,公司绝不能忽视这样一个事实,即吃零食最终是为了快乐。 'Skidmore 认为,今天,零食必须做更多的重担才能吸引我们的注意力:“我们总是在手机和 iPad 上享受大量的屏幕时间。 我们的味觉还有很多工作要做才能引起我们的注意。 因此,锋利、浓郁的味道变得越来越重要。”
在线和渠道
“在过去的两年里,网上购物几乎影响了每个快速消费品领域,而今天的购物行为正在继续发展。 许多欧洲消费者对在线杂货订购和送货都有普遍积极的体验,这意味着这种趋势将持续存在,”Reshovski 说。
对于一个传统上依赖于冲动购买来实现相当大一部分销售额的产品类别,消费者可能会放弃实体店而转向在线商店这一事实可能会引起人们的担忧。 然而,Reshovski 认为,改变渠道并没有证明是一些人预期的威胁。
“随着越来越多地采用在线销售渠道,欧洲人也在网上进行了更多的冲动购买。 对于许多人来说,零食正在成为常规的代餐和滋养身体的一种方式,而不仅仅是一种放纵的享受。 所以,有几件事可以得出结论。 首先,冲动购买正在转向电子商务并且不会消失,所以今天它只是消费者购买零食产品的几种方式之一。 其次,由于年轻一代忙碌的生活方式以及他们更喜欢灵活的用餐时间,消费者不太可能停止吃零食,”他说。
然而,一些零售商需要更好地应对在线需求的增长,这需要正确的基础设施来跟上不断变化的预期。 Quick Commerce 在城市地区的兴起就是一个很好的例子。
“由于家庭消费的转变,我们正在重新定义便利性,”Lyons Wyatt 说。 “消费者消费零食的方式发生了绝对的转变,因为由于混合工作模式,他们在家中做的事情比以往任何时候都多。 便利曾经意味着在旅途中的便利,但现在它实际上是在旅途中和在家中的便利。”
“许多传统零售商,如 DIA 和 Kaufland,已经与快速配送公司建立了商业合作伙伴关系,以加快服务速度并扩大对年轻消费者的吸引力,”Reshovski 说。
根据凯度消费者指数,快消品在线销售额占英国所有快消品的 7.6%,法国为 6.2%,西班牙仅为 2.4%。 这使欧洲国家远远落后于亚洲国家。 在韩国(20.3 %)和中国(15.2 %),这一比例要高得多。
“在西班牙,连锁超市 DIA 已与食品配送平台 Uber Eats 达成协议,推出一项新的食品、卫生和个人护理产品配送服务。 在英国,Sainsbury's 与 Deliveroo 建立了合作伙伴关系,允许客户访问 Sainsbury's 的数千种产品,并在大约 20 分钟内交付。”
虽然这种向在线和 Q-Commerce 的转变可能表明了旅行的方向,但重要的是要认识到它仍然是整体图景中相对较小的一部分,正如 Euromonitor 解释的那样:“随着人们比平时更多地呆在家里,电子商务在大流行期间成为了自己的购物渠道。 然而,咸味零食仍然在众多零售店广泛销售,消费者在杂货店购物时更倾向于选择购买咸味零食,因为他们试图尽量减少因病毒而去不同商店的次数。 这意味着,虽然在线销售额在 2020 年录得强劲的销售额和份额增长,但仍仅占区域零售总额的 5%,而且份额在 2021 年甚至略有下滑。电子商务渠道在英国发展得最好,但在 10 年仍仅占这里总销售额的不到 2021%。”
Euromonitor 清楚地表明,大多数杂货购物(包括零食)仍然在实体店的背景下进行:“在它们之间,超市、大卖场和折扣店在 68 年占该地区零售额销售额的 2021%,上升到 81%对于整个现代杂货零售商而言。 尽管通过便利店、前院零售商和独立小型零售商冲动购买咸味零食仍然很重要,但零食购买越来越多地包含在西欧大型商店的每周购物之旅中。 例如,仅超市就占荷兰咸味零食销售额的 72%。”
通胀压力。
到目前为止,如此积极,但通货膨胀的幽灵可能会破坏零食生产商的最佳计划,根据 Lyons Wyatt 的说法:“这不是我们将看到的第一次也不是最后一次通货膨胀,但这次是非常不同的。 自 1920 年代大萧条以来,通胀驱动因素从未出现过如此集中的局面。 能源、新冠疫情、政府支持的结束、原料短缺和零部件短缺、劳动力缺口、运输成本、运输中断、缺货、商品价格上涨和消费者需求不均,这些都是导致投入成本显着上升的因素。” 她补充说,乌克兰战争也对一般原料的供应,特别是有机农产品的供应产生了重大影响。
Placzek 同意通胀将在未来几个月成为头条新闻:“尽管过去两年 COVID-19 一直是对消费者行为的主要影响,但到 2022 年,重点将越来越多地放在生活成本上。 不同的市场面临着各自的挑战,但高昂的能源价格、强劲的消费者需求和供应链中断意味着通货膨胀是一个全球性问题。 价格上涨促使精明的购物习惯和对消费模式的更严格审查。”
英敏特的研究表明,到 2021 年,41% 的德国人已经表示他们正在制定购物清单并坚持执行,36% 的人表示生活成本正在促使他们将品牌产品换成超市自有品牌的同类产品。
“这一切都意味着欧洲的通胀将加剧,美国的通胀也在加剧。 我们不仅非常关心产品是否上架,而且还关心消费者是否能够负担得起,”Lyons Wyatt 继续说道。
她警告说,制造商需要权衡提价的利弊以及何时实施:“我确实意识到采购原料以及包装和运输的成本会大幅增加,但我们也必须权衡这一点你可能会失去的所有销售额。”
“随着消费者寻找优惠,计划增加促销强度。 我们都在努力增加我们的资金,而您确实希望针对您的忠实同伙并将您的沟通与他们保持一致。
在创新方面,重点关注利润增值创新和股权建设收益,以支持更高的价格。 随着通货膨胀的加剧,在您的 Tange 中添加入门级包装,以防止消费者不得不走开。 所以你以前可能通过分享包提供更大的价值,现在你也需要小包。”
“高通胀正迫使人们改变他们在杂货店的购物习惯。 由于许多欧洲人担心食品价格,一些主要的预期包括去杂货店的次数减少,对更便宜的选择(这已经发生)的偏好增加,包括自有品牌产品等等在家娱乐,”Reshovski 表示同意。
“预计食品商品价格将继续飙升,这意味着负担能力将下降。 因此,我们可以预期某些类别的销售额会出现一定的下降。 预计消费者对高蛋白和更健康零食的需求对价格上涨的反应较小,因为欧洲消费者,尤其是西方国家的消费者,预计不会在健康食品上妥协。 相比之下,例如,土豆和玉米片更容易受到通胀加速的影响。”
他还指出,通胀并未对所有欧洲市场造成同样程度的打击——至少到目前为止是这样。 法国等国家的食品价格涨幅不到 3%,而 10 年第一季度一些东欧国家的涨幅超过 2022%。这意味着东欧消费者可能对价格变化更加敏感向前。
不出所料,Euromonitor 预计通胀将为自有品牌提供机会:“尽管消费者在大流行等危机期间倾向于寻找久经考验的品牌,但自有品牌继续占咸味零食销售额的四分之一,上升至 38%在坚果、种子和什锦干果中。”
“自有品牌通常设法跟上咸味零食的最新创新,一些零售商甚至提供优质的自有品牌产品,而且,鉴于 COVID-19 对一些家庭的可支配收入施加的压力,它们在疫情期间仍然是一个受欢迎的选择。大流行。 自有品牌产品通常在质量方面与品牌品种相匹配,同时仍以较低的单价零售。”
下一步去哪里?
虽然咸味零食无法避免欧洲企业面临的所有重大挑战和不确定性,但预测者仍然认为仍有巨大的增长空间。
Kantar 的数据说明了原因。 即使在欧洲最大的咸味零食市场英国,它们仍然只占“胃份额”总量的 6%。 这一比例随年龄而变化,在 8.8-10 岁人群中达到 15% 的峰值,在 4.8-55 岁人群中逐渐回落至 64%,3.6 岁以上仅为 65%。
如果该行业过去的记录是可以判断的,那么即使是当前的地缘政治逆风也必须在某种程度上使咸味零食行业偏离轨道,这似乎是一个不错的选择。